
¡4.000 millones de dólares! El verano más caro de la historia del cine y la cuenta que no sale
Cincuenta y un años después de que Steven Spielberg inventara el concepto de taquilla estival con Tiburón, el verano de 2026 cierra con más de 4.200 millones de dólares recaudados globalmente entre mayo y agosto, una cifra que en los despachos de Hollywood se celebra como el regreso definitivo al cine después de años de incertidumbre postpandémica. La ironía más amarga del curso la firma el propio Spielberg, cuya El día de la revelación —una propuesta de ciencia ficción que llegaba con la ambición y el presupuesto de los grandes momentos de su filmografía— no ha alcanzado las expectativas que su nombre llevaba décadas garantizando, demostrando que en el mercado actual la firma de autor ya no mueve por sí sola a la audiencia masiva. Hay algo poético, aunque también algo inquietante, en que el hombre que definió qué era el verano en el cine no haya podido dominar el verano que él mismo creó. Pero antes de que los cuatro mil millones se lean como un triunfo sin matices, conviene entender qué hay detrás de la cifra, porque lo que los números no dicen sobre este verano es casi tan relevante como lo que sí dicen.
La aritmética del espejismo
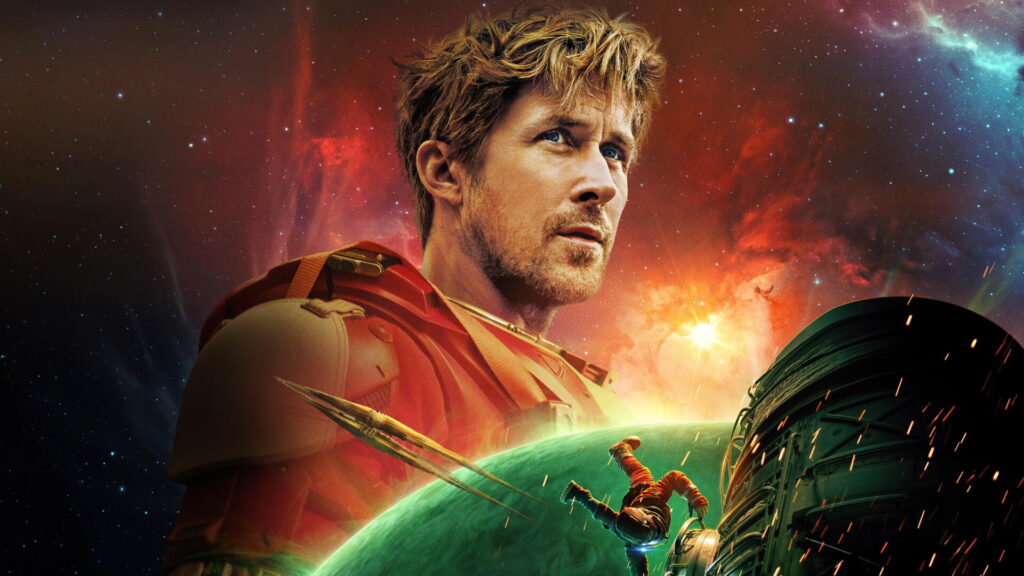
El primer problema con la cifra récord es que el verano ya no dura lo que duraba. La temporada estival se define convencionalmente como el período que va del primer fin de semana de mayo al fin de semana del Día del Trabajo en septiembre, pero en la práctica la industria lleva años desplazando sus grandes apuestas hacia delante y hacia atrás para aprovechar ventanas cada vez más amplias. The Super Mario Galaxy Movie se estrenó el 1 de abril y se convirtió en la primera película de 2026 en cruzar los 1.000 millones de dólares —contando semanas que ninguna métrica tradicional considera estivales. Project Hail Mary, la adaptación de la novela de Andy Weir con Ryan Gosling como protagonista único de una historia de ciencia ficción sin franquicia ni universo compartido, se estrenó en marzo y terminó acumulando más de 650 millones de dólares con un 95% de aprobación crítica, convirtiéndose en el mayor éxito de su distribuidora en toda su historia. Si los contamos como «películas de verano» porque sus semanas de mayor recaudación cayeron en junio, el total sube. Si no los contamos, la cifra baja. La industria elige el perímetro que le favorece según el momento.
El segundo problema es el precio de la entrada. Para entender la magnitud del problema conviene recordar por qué 2019 es el año de referencia: fue el último gran verano antes de que la pandemia reorganizara los hábitos de consumo audiovisual, el último en que una película de presupuesto medio podía encontrar su público sin necesitar ser un acontecimiento global, el último en que la taquilla funcionaba como una marea alta que elevaba a casi todas las embarcaciones. Lo que el precio de la entrada hace con esa comparación es complicarla: el billete medio en Estados Unidos costaba alrededor de nueve dólares en 2019; en 2026 supera los trece, impulsado principalmente por los formatos premium —IMAX, 4DX, Dolby— que han pasado de ser la excepción a ser la configuración habitual para los grandes estrenos. El resultado es que la taquilla en dólares sube mientras la asistencia cae: en el período equivalente, se vendieron cerca de 250 millones de entradas menos que en el verano de 2019. El cine recauda más dinero de menos espectadores, lo cual es una buena noticia para la tesorería a corto plazo y una señal de alerta estructural a largo. A eso hay que añadir que han cerrado permanentemente más de 7.000 pantallas desde la pandemia y que el número de estrenos en sala ha caído de unas 400 películas en el verano de 2019 a poco más de 300 este año. Los cuatro mil millones se distribuyen entre menos películas, menos salas y menos público. El titular correcto no es «el cine vuelve». Es «el cine concentrado en unos pocos eventos vende más caro lo que ya no necesita vender tanto».
Los colosos y el año de los cinco mil millones en cinco películas
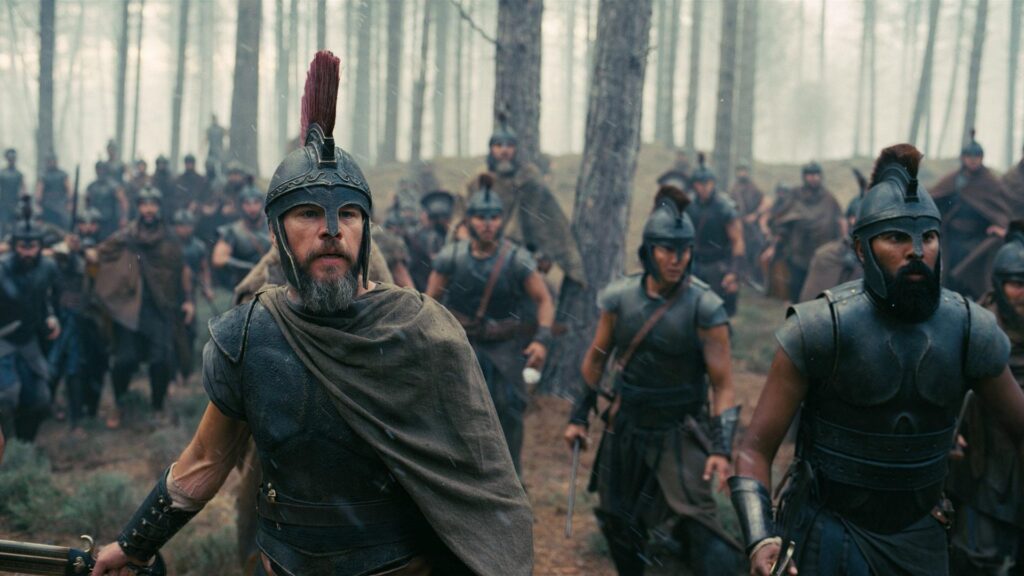
Dicho todo eso: hay éxitos reales, y algunos de ellos son de una dimensión que justifica parte de la euforia. Spider-Man: Brand New Day abrió el primer fin de semana de agosto con 355 millones de dólares en todo el mundo, la segunda mejor apertura de la historia del cine, y llegó a los 2.000 millones en menos de tres semanas —el segundo ritmo más rápido jamás registrado. El arácnido lleva años siendo la licencia más fiable de Marvel y este verano ha demostrado que el desgaste del género superheroico que todo el mundo daba por sentado no es un desgaste del público sino un desgaste de las fórmulas: cuando la película justifica la visita, la gente va. Christopher Nolan, por su parte, ha convertido La Odisea en el mayor éxito comercial de su carrera, superando la barrera de los 1.000 millones con la epopeya homérica que nadie esperaba que se convirtiera en el evento familiar del verano y que se ha instalado en las pantallas IMAX del planeta durante semanas como si fuera suya.
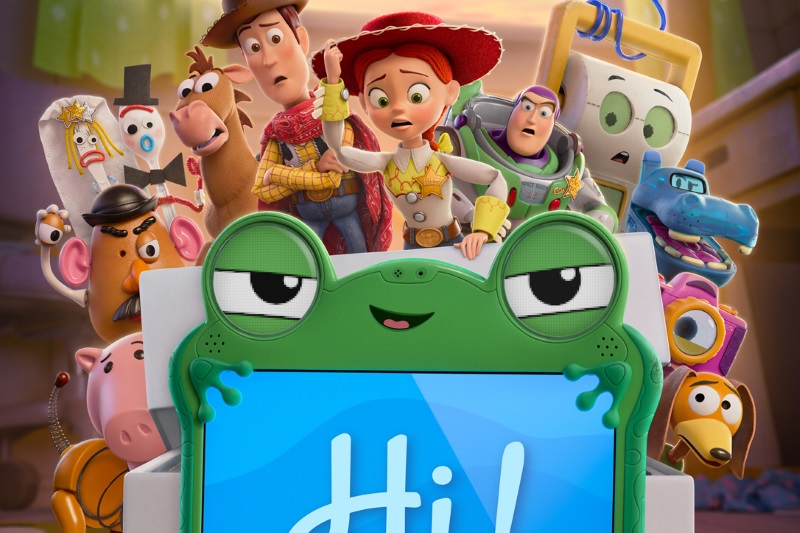
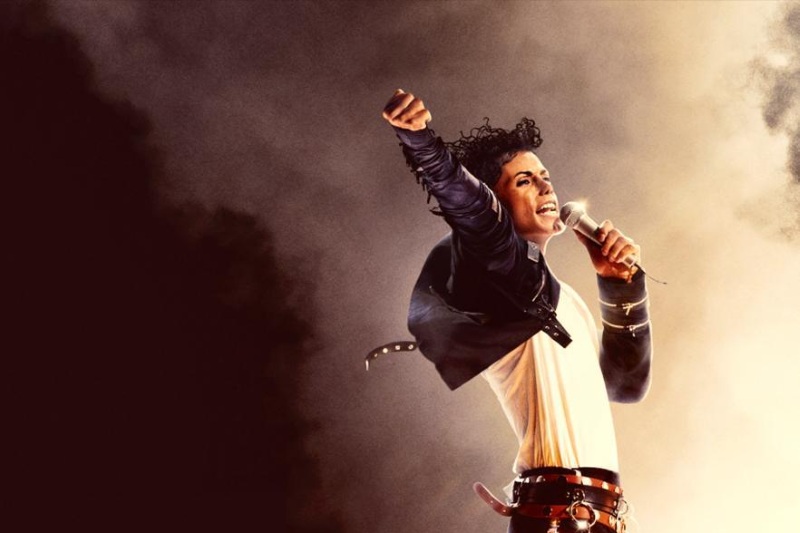
Más allá del superhéroe y del cineasta más fiable del mercado adulto, el verano ha certificado que el biopic musical tiene una escalabilidad que la industria todavía está aprendiendo a procesar. Michael, la película sobre Michael Jackson producida por su propio legado y estrenada en junio, superó los 1.000 millones de dólares —la primera vez que un biopic llega a esa cifra en toda la historia del cine, desbancando a Oppenheimer— con un catálogo musical que funciona como publicidad integrada y una curiosidad del público que ni la controversia de la premisa ni la recepción irregular de la crítica han conseguido enfriar. Toy Story 5 ha cruzado también el millar de millones apoyándose en el tirón intergeneracional de una franquicia que sigue siendo de las pocas capaces de llenar una sala con cuatro generaciones simultáneas. La suma es la de un verano en que cinco películas —contando a Super Mario en su carrera primaveral— han superado individualmente los 1.000 millones. En el conjunto de la historia del cine hay solo un puñado de temporadas que puedan decir algo parecido.
Los naufragios y lo que el mercado bipolar no perdona
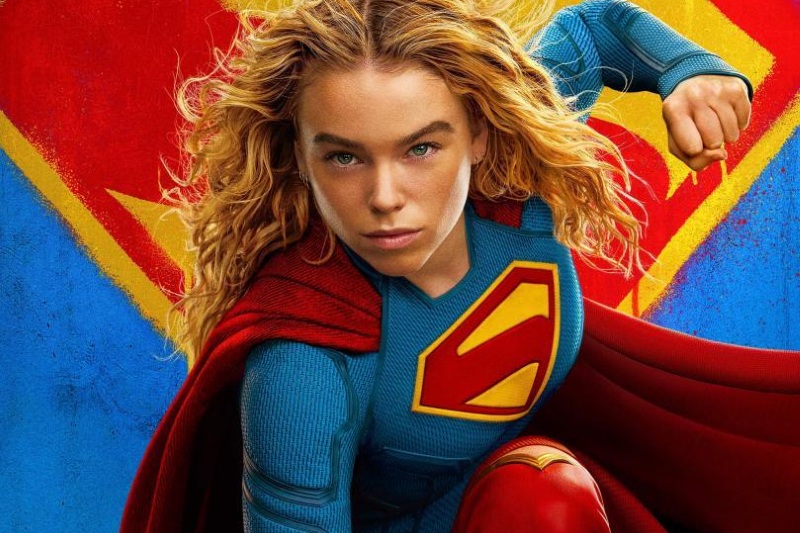
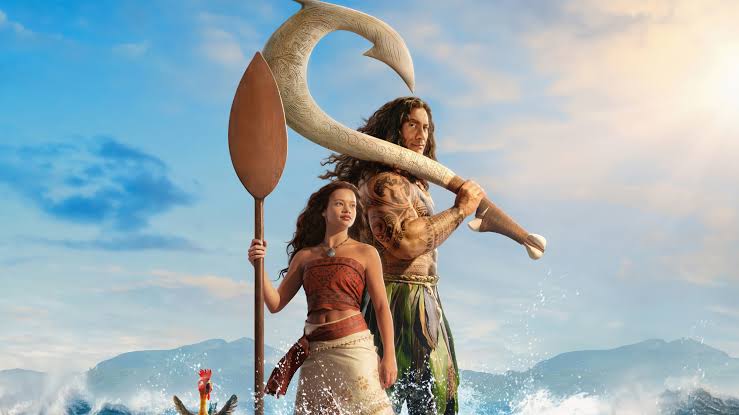
La otra cara de la moneda es tan definitiva como los éxitos. Supergirl, la gran apuesta estival de DC Studios para rearrancar su universo cinematográfico reconstruido, abrió con 38 millones de dólares en Norteamérica —una cifra catastrófica para una producción de 170 millones de presupuesto—, sufrió una caída del 73% en su segundo fin de semana y se convirtió en el primer fracaso comercial nítido del proyecto de James Gunn y Peter Safran al frente de la división. La recepción crítica fría y la incapacidad de posicionarse como un acontecimiento ineludible en un verano con demasiados candidatos a ese estatus la dejaron sin espacio antes de llegar a la pantalla. El caso del live-action de Moana, el remake de imagen real del clásico animado de Disney, ha sido parecido en sus consecuencias aunque diferente en su naturaleza: sin la brutalidad numérica de Supergirl, la película ha firmado el arranque más débil de un remake de animación de Disney en años, confirmando que la fórmula de rehacer clásicos recientes en imagen real ha empezado a encontrar el rechazo activo que los anteriores lanzamientos de la saga evitaron. El espectador distingue entre ver algo nuevo con un envoltorio familiar y pagar para ver algo que ya tiene en su catálogo de streaming, y está eligiendo lo segundo.
En una posición que merece capítulo aparte están los títulos que no encajan ni en el éxito ni en el fracaso. Minions & Monsters, la nueva entrega de Illumination, alcanzó los 500 millones de dólares globales —una cifra que sobre el papel parecería sólida— pero que confirma una desaceleración clara respecto a los picos históricos de la franquicia. Con unos costes de producción contenidos la rentabilidad se salva, pero el resultado revela el desgaste silencioso de una marca que lleva años repitiendo la misma fórmula con el mismo público y que empieza a encontrar los límites de ese modelo. La pregunta es si esos 500 millones son el suelo de una franquicia que todavía tiene margen o el techo de una que ya no tiene hacia dónde crecer. La respuesta llegará con la siguiente entrega. Por ahora, es el ejemplo más preciso de la desaparición del término medio que este verano ha convertido en norma.
Lo que el verano de 2026 ha certificado de forma difícilmente reversible es precisamente eso: la extinción del éxito moderado. El mercado bipolar que los analistas llevan años describiendo en abstracto ya es el mercado real: existe el acontecimiento social que convierte la asistencia al cine en un acto colectivo que el espectador no quiere perderse, y existe todo lo demás, que lucha por la atención residual y que cada vez más cede ese terreno al streaming sin haber llegado siquiera a convertirse en una opción seria. La excepción notable —y conviene anotarla— es Proyecto Salvación, la adaptación de ciencia ficción de origen literario con Ryan Gosling que llegó antes del verano y demostró que el espectador adulto no está hastiado del cine sino del cine que no le pide nada nuevo. Que una película sin secuela confirmada, sin universo compartido y sin franquicia previa haya alcanzado los 650 millones de dólares con un 95% de aprobación crítica es el argumento más sólido contra el fatalismo: la crisis no es de audiencia sino de propuestas. El problema es que la industria está usando ese argumento para justificar cinco secuelas más en vez de buscar cinco Project Hail Mary más.